ImmoPrüfung

Was bedeutet Due Diligence?
Der Begriff "Due Diligence" stammt aus dem Englischen und bedeutet sinngemäß "angemessene Sorgfalt". Im Kontext des Immobilienkaufs bezeichnet er die systematische Prüfung und Analyse aller relevanten Aspekte einer Immobilie, bevor der Kaufvertrag unterzeichnet wird.
Eine gründliche Due Diligence schützt dich vor bösen Überraschungen nach dem Kauf: versteckten Mängeln, rechtlichen Problemen, finanziellen Risiken und energetischen Sanierungspflichten.
Warum ist Due Diligence so wichtig?
Der Kauf einer Immobilie ist für die meisten Menschen die größte finanzielle Entscheidung ihres Lebens. Fehler lassen sich nach der Vertragsunterzeichnung kaum noch korrigieren — der Notar beurkundet einen Kaufvertrag, der in der Regel "wie besehen" gilt. Als Käufer trägst du das volle Risiko für alle Mängel, die nach dem Kauf entdeckt werden.
Ein klassisches Beispiel: Ein Käufer erwirbt ein Einfamilienhaus, ohne den Energieausweis genau zu prüfen. Erst nach dem Kauf stellt er fest, dass das Haus die aktuellen Anforderungen des Gebäudeenergiegesetzes (GEG) nicht erfüllt und eine Sanierungspflicht besteht. Die Kosten: 40.000 bis 80.000 Euro.
Die vier Dimensionen der Due Diligence
1. Rechtliche Prüfung
Die rechtliche Due Diligence umfasst die Analyse des Grundbuchs, laufender Verträge und möglicher Belastungen. Wichtige Punkte sind:
- Grundbuchauszug: Wer ist der rechtmäßige Eigentümer? Gibt es Hypotheken, Grundschulden oder Dienstbarkeiten?
- Baulasten: Sind im Baulastenverzeichnis Verpflichtungen eingetragen, die das Grundstück belasten?
- Erbbaurecht: Steht das Haus auf einem Erbbaurechtsgrundstück? Wenn ja, wann läuft das Recht aus?
- Mietverträge: Bei vermieteten Objekten — welche Rechte haben bestehende Mieter?
2. Technische Prüfung
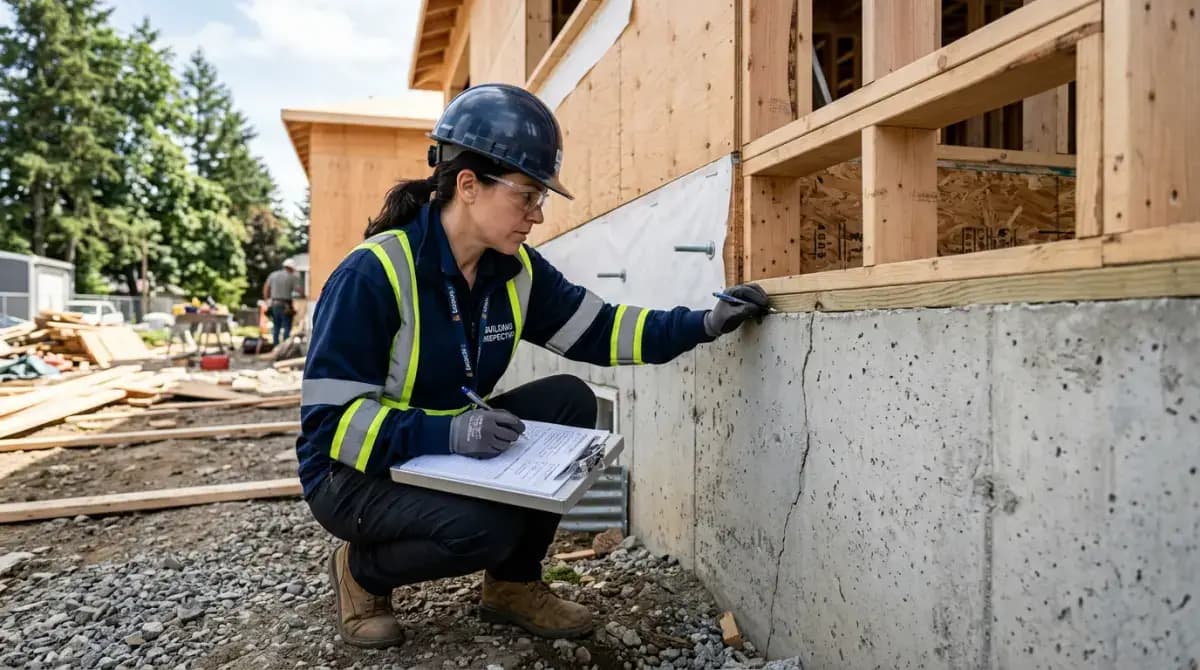
Beim Besichtigungstermin solltest du die Immobilie systematisch auf Mängel prüfen oder einen Bausachverständigen hinzuziehen. Achte auf:
- Feuchtigkeitsschäden und Schimmel (besonders in Keller, Bad und Dachbereich)
- Zustand von Dach, Fassade und Fenster
- Alter und Zustand der Heizungsanlage
- Elektroinstallation und Sanitäranlagen
- Zustand des Fundaments und tragender Wände
3. Energetische Prüfung
Das Gebäudeenergiegesetz (GEG 2024) schreibt vor, dass Immobilien bestimmte Energiestandards erfüllen müssen. Der Energieausweis gibt erste Hinweise — aber er reicht allein nicht aus. Prüfe:
- Energieeffizienzklasse und Primärenergiebedarf
- Art der Heizungsanlage und deren Alter
- Dämmzustand von Dach, Wänden und Keller
- Fensterverglasung (Einfach-, Zweifach-, Dreifach-Wärmeschutz)
4. Finanzielle Prüfung
Neben dem Kaufpreis fallen erhebliche Nebenkosten an, die viele Käufer unterschätzen:
- Grunderwerbsteuer (je nach Bundesland 3,5 bis 6,5 Prozent)
- Notarkosten (ca. 1,5 Prozent)
- Maklercourtage (bis zu 3,57 Prozent inkl. MwSt.)
- Grundbuchkosten (ca. 0,5 Prozent)
Bei einem Kaufpreis von 400.000 Euro können Nebenkosten von 40.000 bis 60.000 Euro anfallen.