Was ist das Grundbuch?
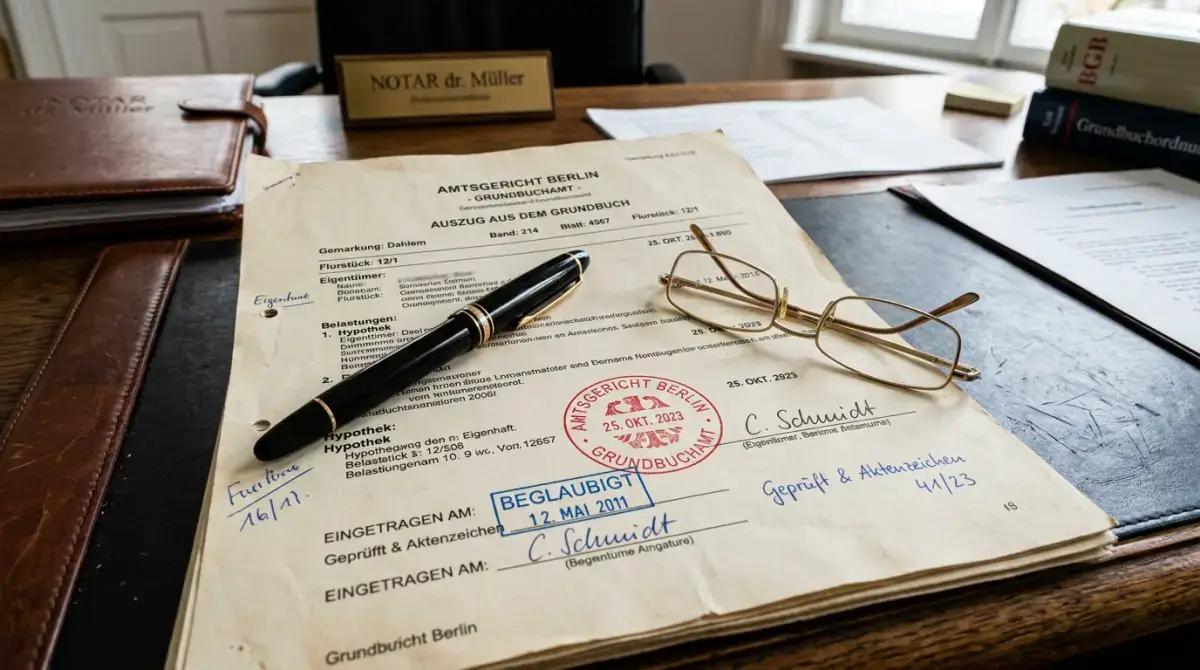
Das Grundbuch ist ein amtliches Register, das beim zuständigen Amtsgericht (Grundbuchamt) geführt wird. Es dokumentiert alle rechtlichen Verhältnisse bezüglich eines Grundstücks: Wer ist der Eigentümer? Welche Belastungen liegen vor? Gibt es Rechte Dritter an dem Grundstück?
Das Grundbuch ist öffentlich und transparent: Jeder, der ein berechtigtes Interesse nachweist (also z.B. ein potenzieller Käufer), kann einen Grundbuchauszug einsehen. Der öffentliche Glaube des Grundbuchs schützt gutgläubige Käufer: Wenn du auf Basis eines korrekten Grundbucheintrags kaufst, erwirbst du wirksam Eigentum — auch wenn der eingetragene Eigentümer in Wirklichkeit nicht berechtigt war zu verkaufen.
Aufbau des Grundbuchs
Jedes Grundbuch besteht aus:
- Deckblatt: Bezirk, Amtsgericht, Blatt-Nummer
- Bestandsverzeichnis: Beschreibung des Grundstücks
- Abteilung I: Eigentümer
- Abteilung II: Lasten und Beschränkungen (außer Grundpfandrechten)
- Abteilung III: Grundpfandrechte (Hypotheken, Grundschulden, Rentenschulden)
Das Bestandsverzeichnis
Im Bestandsverzeichnis ist das Grundstück beschrieben: Gemarkung, Flur, Flurstück, Wirtschaftsart (z.B. "Gebäude- und Freifläche"), Größe in Quadratmetern. Prüfe hier:
- Stimmt die eingetragene Fläche mit den Angaben des Verkäufers überein?
- Sind alle Teilflächen eingetragen, die zum Grundstück gehören sollen?
Abteilung I: Der Eigentümer
In Abteilung I ist eingetragen, wem das Grundstück gehört. Bei natürlichen Personen stehen hier Name, Vorname und Geburtsdatum. Bei juristischen Personen die Firma und Handelsregisternummer.
Was du prüfen musst
Übereinstimmung mit dem Verkäufer: Der im Grundbuch eingetragene Eigentümer muss mit dem Verkäufer übereinstimmen — oder der Verkäufer muss nachweisen, dass er bevollmächtigt ist, im Namen des Eigentümers zu handeln.
Miteigentümer: Wenn mehrere Personen eingetragen sind (z.B. Eheleute), müssen alle dem Verkauf zustimmen.
Erbengemeinschaft: Wenn eine Erbengemeinschaft eingetragen ist, müssen alle Erben dem Verkauf zustimmen. Das kann zu Komplikationen führen.
Abteilung II: Lasten und Beschränkungen
In Abteilung II sind alle Belastungen des Grundstücks eingetragen, die keine Grundpfandrechte sind:
Dienstbarkeiten
- Grunddienstbarkeiten: Rechte zugunsten eines benachbarten Grundstücks (z.B. Wegerecht — der Nachbar darf dein Grundstück überqueren)
- Beschränkte persönliche Dienstbarkeiten: Rechte zugunsten einer bestimmten Person (z.B. Wohnrecht für eine Seniorin)
- Nießbrauch: Das umfassende Recht, eine Immobilie zu nutzen und Früchte zu ziehen
Reallasten
Der Berechtigte kann wiederkehrende Leistungen vom Grundstück verlangen (z.B. Rentenzahlungen).
Vorkaufsrechte
Wenn ein Vorkaufsrecht eingetragen ist, hat der Berechtigte das Recht, das Grundstück zum gleichen Preis zu kaufen wie der Interessent.
Auflassungsvormerkung
Eine Auflassungsvormerkung sichert den Anspruch eines Käufers auf Eigentumsübertragung. Sie wird nach Unterzeichnung des Kaufvertrags eingetragen und schützt den Käufer davor, dass der Verkäufer die Immobilie zwischenzeitlich an jemand anderen verkauft.
Was du in Abteilung II prüfen musst
- Gibt es Wohnrechte oder Nießbrauchrechte? Diese bleiben beim Kauf bestehen und schränken deine Nutzungsmöglichkeiten erheblich ein.
- Gibt es Wegerechte für Nachbarn?
- Gibt es Vorkaufsrechte, die deinen Erwerb gefährden könnten?
- Gibt es eine Auflassungsvormerkung für einen anderen Käufer?
Abteilung III: Grundpfandrechte
In Abteilung III sind Hypotheken, Grundschulden und Rentenschulden eingetragen. Diese sichern in aller Regel Bankdarlehen ab.
Grundschuld vs. Hypothek
Grundschuld: Die häufigste Form. Die Grundschuld ist nicht an eine bestimmte Forderung gebunden — sie kann für verschiedene Kredite verwendet werden. Wenn der Kredit abbezahlt ist, bleibt die Grundschuld im Grundbuch, bis der Eigentümer die Löschung beantragt.
Hypothek: Die Hypothek ist direkt an eine bestimmte Forderung gebunden und erlischt automatisch, wenn der Kredit abbezahlt ist. In der Praxis kaum noch verwendet.
Was du in Abteilung III prüfen musst
Eingetragene Grundschulden: Wenn der Verkäufer noch Kredite hat, sind diese als Grundschulden eingetragen. Sie müssen beim Kauf gelöscht werden — entweder durch Ablösung durch den Verkäufer oder durch Übernahme durch dich (wenn du dieselbe Bank nutzt).
Höhe der Belastungen: Prüfe, ob die eingetragene Grundschuldhöhe mit dem aktuell noch ausstehenden Kreditbetrag übereinstimmt. Eine hohe Grundschuld bei niedrigem Restkreditbetrag deutet darauf hin, dass die Bank die Grundschuld nie gelöscht hat.
Praktischer Tipp: Den Grundbuchauszug richtig lesen
Fordere einen aktuellen Grundbuchauszug (nicht älter als 3 Monate) an. Lass ihn von einem Rechtsanwalt oder dem Notar prüfen, bevor du ein verbindliches Kaufangebot machst. Die Kosten für eine anwaltliche Prüfung sind gering im Vergleich zu den möglichen Risiken.
Fazit
Das Grundbuch ist das rechtliche Fundament deines Immobilienkaufs. Eine gründliche Prüfung aller drei Abteilungen ist unverzichtbar — sie schützt dich vor Überraschungen, die dich teuer zu stehen kommen können.
Bevor du unterschreibst
Exposé, Energieausweis, Grundbuch und WEG-Protokolle hochladen und in einem klaren Bericht sehen, was auffällt und was du fragen solltest.
Jetzt prüfen →Einmalig, kein Abo · 30 Tage Geld-zurück-Garantie
 ImmoPrüfung